
Kelly Criterion แทงบอล: สูตรคณิตศาสตร์บริหารเงินทุน หาขนาดไม้ที่เหมาะสมเพื่อกำไรยั่งยืน
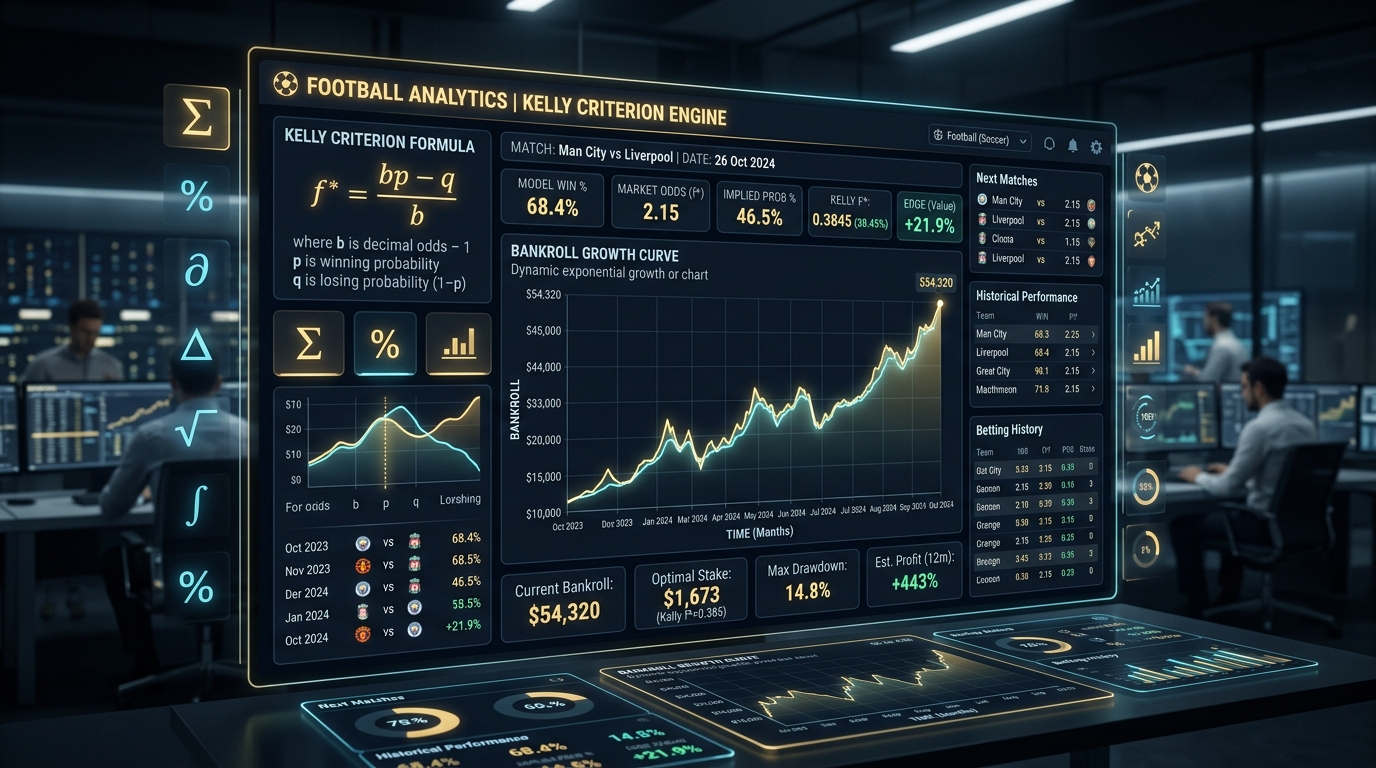
ในโลกของการลงทุนระดับสากล ไม่ว่าจะเป็นตลาดหุ้น วอลล์สตรีท หรือการเดิมพันกีฬาอาชีพ สิ่งที่สร้างความแตกต่างระหว่างผู้เล่นที่ขาดทุนกับนักลงทุนที่สร้างผลกำไรได้อย่างยั่งยืนไม่ใช่เรื่องของโชคชะตา แต่คือการบริหารจัดการเงินทุนอย่างมีหลักการทางคณิตศาสตร์ สูตรเคลลี่ หรือ Kelly Criterion คิดค้นโดย จอห์น เคลลี่ นักฟิสิกส์แห่ง Bell Labs ในปี 1956 ถือเป็นสูตรคำนวณขนาดเงินเดิมพันที่ดีที่สุดในโลก ที่ช่วยเพิ่มอัตราการเติบโตของเงินทุนแบบทวีคูณ พร้อมกับกำจัดความเสี่ยงจากการล้มละลายหรือพอร์ตแตกอย่างสิ้นเชิง
สูตรการคำนวณ Kelly Criterion และความหมายของแต่ละตัวแปร
สมการของเคลลี่มีโครงสร้างที่เรียบง่ายแต่ทรงพลังอย่างยิ่ง โดยมีสูตรหลักคือ f เท่ากับ bp ลบด้วย q ทั้งหมดหารด้วย b เมื่อ f คือสัดส่วนร้อยละของเงินทุนรวมที่ท่านควรวางเดิมพันในตานั้น b คืออัตราต่อรองสุทธิในรูปแบบยุโรปหักลบด้วยหนึ่ง p คือความน่าจะเป็นที่การเดิมพันนั้นจะชนะ และ q คือความน่าจะเป็นที่การเดิมพันจะแพ้ ซึ่งมีค่าเท่ากับหนึ่งลบด้วย p
หัวใจสำคัญที่สุดของสูตรนี้คือการเชื่อมโยงระหว่าง ความได้เปรียบของนักเดิมพัน Edge กับ อัตราต่อรองในตลาด หากผลลัพธ์การคำนวณออกมามีค่าเป็นบวก นั่นหมายความว่าการเดิมพันนั้นมีแต้มต่อทางคณิตศาสตร์เหนือโต๊ะบอล Value Bet และสูตรจะระบุเปอร์เซ็นต์เงินทุนที่เหมาะสมในการแทงอย่างแม่นยำ แต่หากผลลัพธ์เป็นศูนย์หรือติดลบ สูตรจะเตือนให้ท่านหยุดเล่นทันทีเพราะการเดิมพันนั้นเสียเปรียบ
ตารางสรุปการวิเคราะห์และเปรียบเทียบข้อมูลเชิงลึก
| ความน่าจะเป็นประเมิน (p) | ค่าน้ำตลาด (Decimal Odds) | ความได้เปรียบ (Edge) | ขนาดไม้ที่แนะนำตาม Kelly |
|---|---|---|---|
| 55.0% (0.55) | 2.00 (จ่าย 1 ต่อ 1) | +10.0% Value | แนะนำแทง 10.0% ของพอร์ต |
| 60.0% (0.60) | 1.90 (ค่าน้ำเอเชียทั่วไป) | +14.0% Value | แนะนำแทง 15.5% ของพอร์ต |
| 52.0% (0.52) | 2.00 (แต้มต่อสูสี) | +4.0% Value | แนะนำแทง 4.0% ของพอร์ต |
| 50.0% (0.50) | 1.95 (ราคาโต๊ะมีส่วนต่าง) | -2.5% Negative | ไม่แนะนำให้วางเดิมพัน 0% |
โมเดล Half Kelly เทคนิคของนักเดิมพันมืออาชีพเพื่อลด Drawdown
แม้ว่าสูตร Kelly แบบเต็มจำนวน Full Kelly จะได้รับการพิสูจน์แล้วว่าสร้างการเติบโตของเงินทุนได้รวดเร็วที่สุดในเชิงทฤษฎี แต่ในโลกแห่งความเป็นจริง ผู้เล่นมักจะต้องเผชิญกับช่วงเวลาที่ผลการแข่งขันไม่เป็นใจติดๆ กัน Bad Run ซึ่งอาจทำให้ขนาดพอร์ตลดลงอย่างรวดเร็ว Drawdown จนส่งผลเสียต่อสภาพจิตใจ
เพื่อแก้ปัญหานี้ นักเดิมพันมืออาชีพทั่วโลกจึงนิยมใช้เทคนิค Half Kelly หรือการวางเดิมพันเพียงครึ่งหนึ่งของเปอร์เซ็นต์ที่คำนวณได้ เช่น หากสูตรคำนวณออกมาให้แทง 8 เปอร์เซ็นต์ ผู้เล่นจะลงเดิมพันจริงเพียง 4 เปอร์เซ็นต์ การใช้โมเดลนี้จะช่วยลดความผันผวนของพอร์ตลงได้ถึง 50 เปอร์เซ็นต์ ในขณะที่ยังคงรักษาอัตราการเติบโตของผลกำไรไว้ได้สูงถึง 75 เปอร์เซ็นต์ของสูตรเต็ม
ข้อผิดพลาดร้ายแรงในการใช้ Kelly Criterion และวิธีแก้ไข
ความผิดพลาดที่พบบ่อยที่สุดในการใช้สูตรเคลลี่ คือการประเมินความน่าจะเป็นของตนเองสูงเกินความเป็นจริง Overconfidence Bias หากผู้เล่นคิดว่าทีมฟุตบอลมีโอกาสชนะ 70 เปอร์เซ็นต์ ทั้งที่ความเป็นจริงมีโอกาสเพียง 55 เปอร์เซ็นต์ สูตรจะคำนวณขนาดไม้ที่ใหญ่เกินไปจนทำให้พอร์ตเสียหาย
วิธีแก้ไขที่ถูกต้องคือการใช้แบบจำลองสถิติที่น่าเชื่อถือ เช่น ข้อมูลค่าความน่าจะเป็นจากการยิงประตู Expected Goals xG ฟอร์มการเล่นย้อนหลัง หรือเปรียบเทียบกับราคาปิด Pinnacle Closing Line เพื่อให้ได้ค่าตัวเลขความน่าจะเป็นที่ใกล้เคียงกับความจริงมากที่สุดก่อนนำมาคำนวณในสูตร
การผสาน Poisson Distribution เพื่อหาค่าความน่าจะเป็นที่แม่นยำ
เพื่อแก้ปัญหาการเดาตัวเลขความน่าจะเป็นแบบเลื่อนลอย นักวิเคราะห์ข้อมูลฟุตบอลสมัยใหม่นิยมใช้แบบจำลองการกระจายตัวของปัวซง Poisson Distribution ในการคำนวณความแข็งแกร่งของเกมรุก Attack Strength และเกมรับ Defense Strength ของทั้งสองทีม เพื่อทำนายความน่าจะเป็นของสกอร์ทุกรูปแบบ เช่น 1-0, 2-1 หรือ 1-1
เมื่อได้ค่าความน่าจะเป็นทางคณิตศาสตร์ที่คำนวณผ่านโมเดลปัวซงแล้ว จึงนำตัวเลขดังกล่าวมาป้อนเข้าสู่สูตร Kelly Criterion เพื่อค้นหาว่าราคาต่อรองที่โต๊ะบอลเปิดมานั้น มีความได้เปรียบ Value หรือไม่ และควรวางเดิมพันในสัดส่วนเท่าใด การทำงานผสานกันของสองทฤษฎีนี้จะเปลี่ยนการแทงบอลจากการเสี่ยงดวงให้กลายเป็นการลงทุนเชิงปริมาณ Quantitative Sports Trading อย่างแท้จริง
การบริหารเงินทุนด้วยสมการคณิตศาสตร์ของเคลลี่ ช่วยให้นักเดิมพันก้าวข้ามจากพฤติกรรมการเดาสุ่มสู่การเป็นนักลงทุนเชิงปริมาณ การรักษาวินัยและการใช้โมเดล Half Kelly ถือเป็นเกราะคุ้มกันเงินทุนที่ดีที่สุดในการสร้างความมั่งคั่งอย่างยั่งยืน
เช็กลิสต์สำคัญเพื่อเพิ่มประสิทธิภาพในการเดิมพัน
- กำหนดเงินทุนสำหรับแทงบอลแยกออกจากเงินใช้จ่ายในชีวิตประจำวันอย่างเด็ดขาด
- คำนวณเปอร์เซ็นต์เดิมพันใหม่ทุกครั้งตามขนาดพอร์ตคงเหลือล่าสุด Dynamic Staking
- เลือกใช้โมเดล Fractional Kelly เช่น Half Kelly เพื่อป้องกันความผันผวนทางอารมณ์
- ห้ามวางเดิมพันในคู่ที่ผลการคำนวณค่า Edge ออกมาเป็นศูนย์หรือติดลบอย่างเด็ดขาด
- บันทึกสถิติการเดิมพันทุกไม้เพื่อตรวจสอบความแม่นยำของโมเดลประเมินความน่าจะเป็น
คำถามที่พบบ่อยเกี่ยวกับKelly Criterion แทงบอล: สูตรคณิตศาสตร์บริหารเงินทุน หาขนาดไม้ที่เหมาะสมเพื่อกำไรยั่งยืน
Q1: หากคำนวณสูตร Kelly แล้วได้ผลลัพธ์เป็นค่าติดลบ หมายความว่าอย่างไร
ค่าติดลบหมายความว่าการเดิมพันนั้นเสียเปรียบเจ้ามือ ไม่มีความคุ้มค่าเชิงตัวเลข Value ผู้เล่นควรหลีกเลี่ยงการวางเดิมพันในคู่นั้นโดยเด็ดขาด
Q2: ทำไมสูตร Kelly ถึงการันตีว่าจะไม่ทำให้พอร์ตแตกหรือหมดตัว
เพราะขนาดไม้เดิมพันจะถูกคำนวณเป็นเปอร์เซ็นต์ของเงินทุนปัจจุบันเสมอ เมื่อพอร์ตลดลง ขนาดไม้เดิมพันก็จะเล็กลงตามสัดส่วนโดยอัตโนมัติ ทำให้ในทางคณิตศาสตร์เงินทุนจะไม่มีวันกลายเป็นศูนย์
Q3: สูตร Kelly เหมาะกับการแทงบอลสเต็ปหรือบอลเดี่ยวมากกว่ากัน
สูตรนี้เหมาะกับการแทงบอลเดี่ยวแบบ Single Bet มากที่สุด เพราะสามารถประเมินความน่าจะเป็นและค่าน้ำได้อย่างแม่นยำ ส่วนบอลสเต็ปมีความซับซ้อนของตัวแปรสูงเกินไป
ทดลองวางเดิมพันฟุตบอลกับเว็บตรงมาตรฐานสากล
เลือกรับค่าน้ำมาตรฐานเอเชียนแฮนดิแคปและตลาดยุโรปครบถ้วน การันตีความมั่นคงทางการเงิน ฝากถอนรวดเร็ว ปลอดภัย ไร้กังวล
ดูตาราง 10 เว็บตรงที่น่าเชื่อถือที่สุด